 中文
赚了200亿美元,亚马逊还在烧钱
当地时间10月29日,亚马逊公布了2026年第三季度财报。
报告期内,亚马逊实现营收2019.44亿美元,同比增长12%,营业利润281亿美元,同比增长61%,营业利润率升至13.9%,创下历史新高。但其财报发布后的股价盘后却一度暴跌超7%。
整体而言,该季度亚马逊的业绩表现并不差,为什么市场反应如此强烈?
AWS狂飙,零售与广告却“熄了火”
亮眼的Q3财报数据背后,亚马逊的核心业务板块呈现出显著的“冰火两重天”。
火的一面,是AWS业务高速增长,成为亚马逊本季度增长的重要引擎。
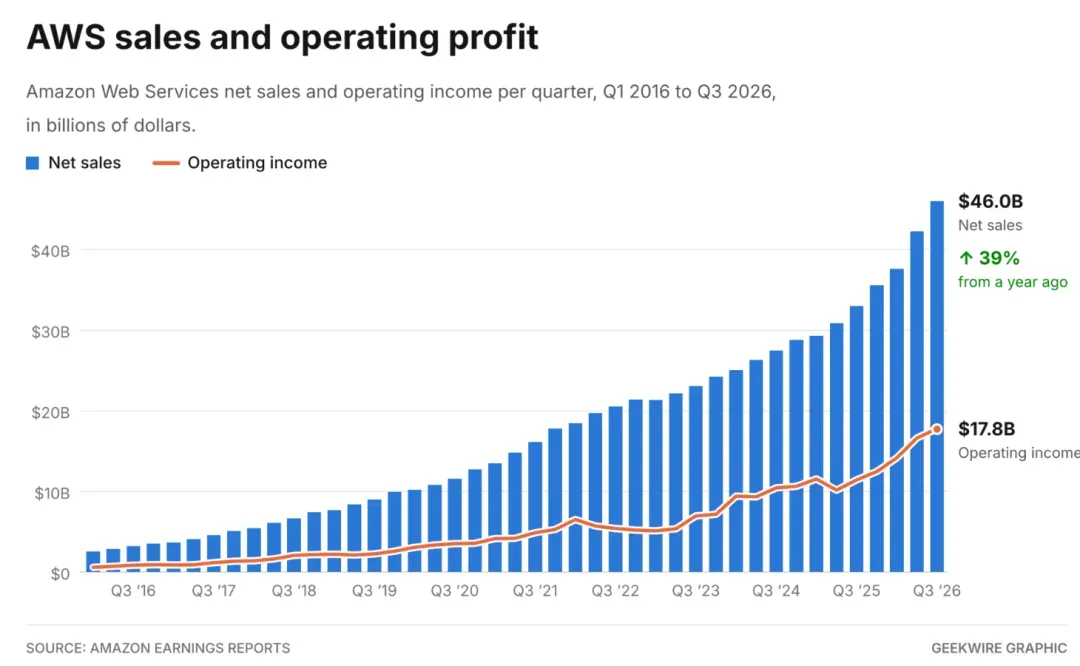
财报显示,AWS业务第三季度营收高达459.8亿美元,同比增长39.3%,创下了近五年来最快同比增速,年化收入运行率高达1840亿美元,营业利润达178亿美元,同比增长约55%,营业利润率也增长至38.7%。
在财报会议上,亚马逊首席执行官安迪·贾西也重点提到了AWS的高速发展,并表示在OpenAI、Anthropic等AI公司对算力的高需求推动下,截至2026年第三季度末,AWS的积压订单已达到5780亿美元,较第二季度末的4960亿美元继续增长。
其预计,AWS未来两年的收入增长率均将超过40%,未来年营收甚至可能高达万亿美元。
而冰的一面,则是净利润下滑至207亿美元,另外两个核心业务——零售和广告的收入增长都在“失速”。
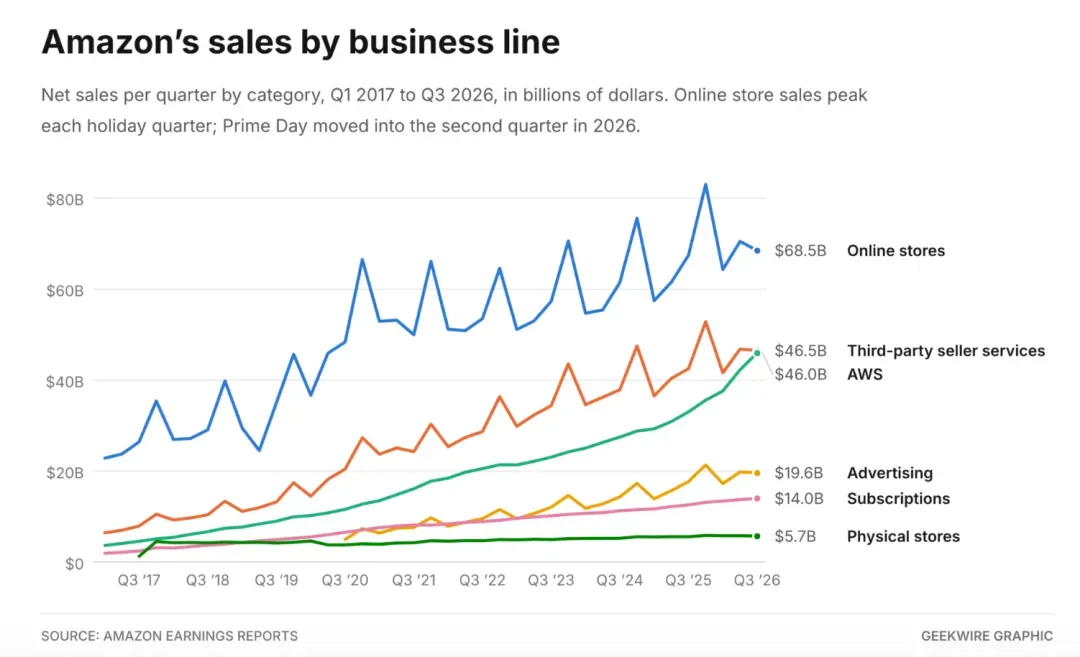
零售业务方面,亚马逊第三季度线上零售收入为684.7亿美元,同比增长2%,创下了2023年初以来最低的单季增速。分区域来看,亚马逊第三季度来自北美部门的营收为1129亿美元,同比增长6%,来自国际部门的营收为431.08亿美元,同比增长5%,增速也都不算快。
广告业务方面,亚马逊第三季度广告服务收入为196.37亿美元,低于此前市场普遍预期的208.2亿美元,同比增长11%,剔除汇率影响后增长12%,增幅同样有所放缓。
为什么这两大业务本季度会“失速”如此明显?
亚马逊对此给出的解释是:主要是受到Prime Day提前至第二季度的影响。据其测算,若剔除这一时间差异,亚马逊零售业务第三季度营收增速将高出约4个百分点。
而广告业务方面,二、三季度收入合计增长约18%,仍低于2025年同期的约23%,从这一点来看,广告收入有所放缓并不只是“受Prime Day提前至第二季度的影响”。
研究机构M Science的分析师指出,亚马逊线上零售业务和广告业务增速的相对疲软,还有另一个不可忽视的重要原因:消费收缩可能正在变得更加明显——消费者在能省的地方开始收手,从而在一定程度上对广告主的投放意愿产生了连锁影响。
而展望2026年第四季度,亚马逊预计营收将在2400亿美元至2470亿美元之间,同比增长12%至16%,中值低于市场预期的2445亿美元,一定程度上也是受到了消费需求疲软的影响。
亚马逊继续“All in AI”
亚马逊本季度财报最受瞩目的,还有另一组数据:陆续两个季度为负的自由现金流。
截至2026年9月30日的过去12个月,亚马逊经营现金流为1683亿美元,同比增长29%,主营业务造血能力仍在变强,但扣除高达约2107亿美元的资本支出后,自由现金流为负值,为-424亿美元,同比下降了386%。2025年同期,自由现金流还是正值的148亿。
从第三季度来看,亚马逊资本支出高达773亿美元,较上年同期的351亿美元翻了一倍多,高于分析师估计的587亿美元,导致自有现金流为-334.56亿美元,比第二季度的-76亿美元少更多。
钱都花到哪里去了?
亚马逊指出,自由现金流承压,主要是由于AI投资推动房地产和设备采购支出增加。
在此前第二季度的财报会议中,亚马逊已把2026年的资本支出预期从2000亿美元上调至2200亿美元,其中大部分资金将用于AWS数据中心、自研芯片、AI大模型研发等AI相关项目。
2200亿美元是什么概念?以亚马逊的业绩来计算,2200亿美元接近其2025年总收入的三分之一。据悉,为满足人工智能基础设施激增的需求,包括亚马逊在内的科技巨头们过去几个月里一直在“疯狂支出”,但近期微软等部分科技巨头已小幅下调了原定的资本支出预期。
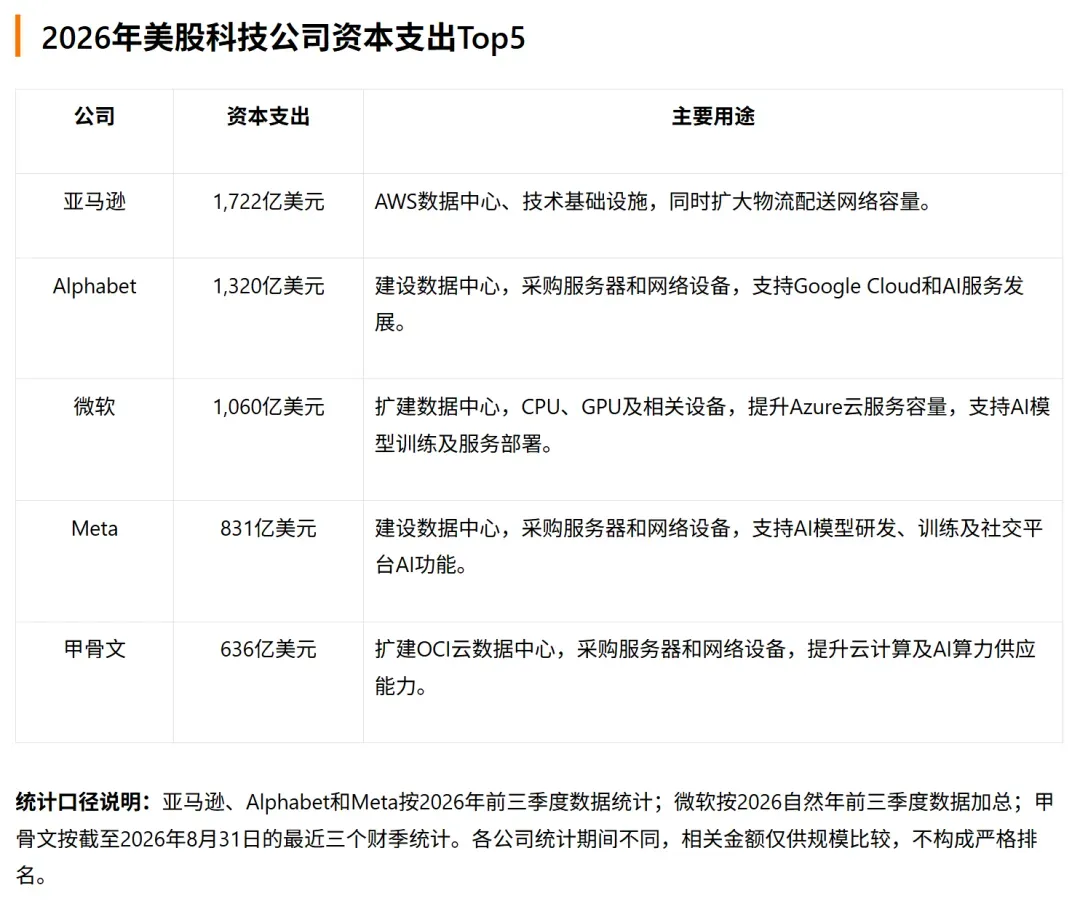
而在最新财报会议上,亚马逊不仅维持了2200亿美元的预期,并且安迪·贾西还表示,2027年资本支出将“显著高于今年”。这意味着,亚马逊的资本支出规模短期内尚无见顶态势。
换句话说就是,亚马逊在AI领域的布局上至少两到三年内都将处于“用资本换增长”的阶段。
从目前情况来看,AWS的高增长在一定程度上说明了企业侧AI需求真实存在,并且已经开始转化为收入增长。第三季度,财富500强企业在其AI平台Bedrock上的支出同比增长近7倍,同时,AgentCore已有数万名客户,Q3客户部署的代理数量是此前三个季度合计部署量的两倍。
此外,人工智能购物助手Alexa for Shopping的使用规模也在扩大。亚马逊表示,截至2026年9月30日的过去12个月里,使用该服务的消费者超过4亿人,客户互动次数同比增长570%。
但后续“亚马逊在AI领域烧出去的钱能不能持续变成利润”,目前还得打个问号。
站在卖家视角,这份财报值得深剖的信息量藏在第三条线上:亚马逊押注AI转型、重塑核心业务竞争力的长周期账单,有一部分成本正通过广告竞价、物流配送费等,落在平台卖家身上。
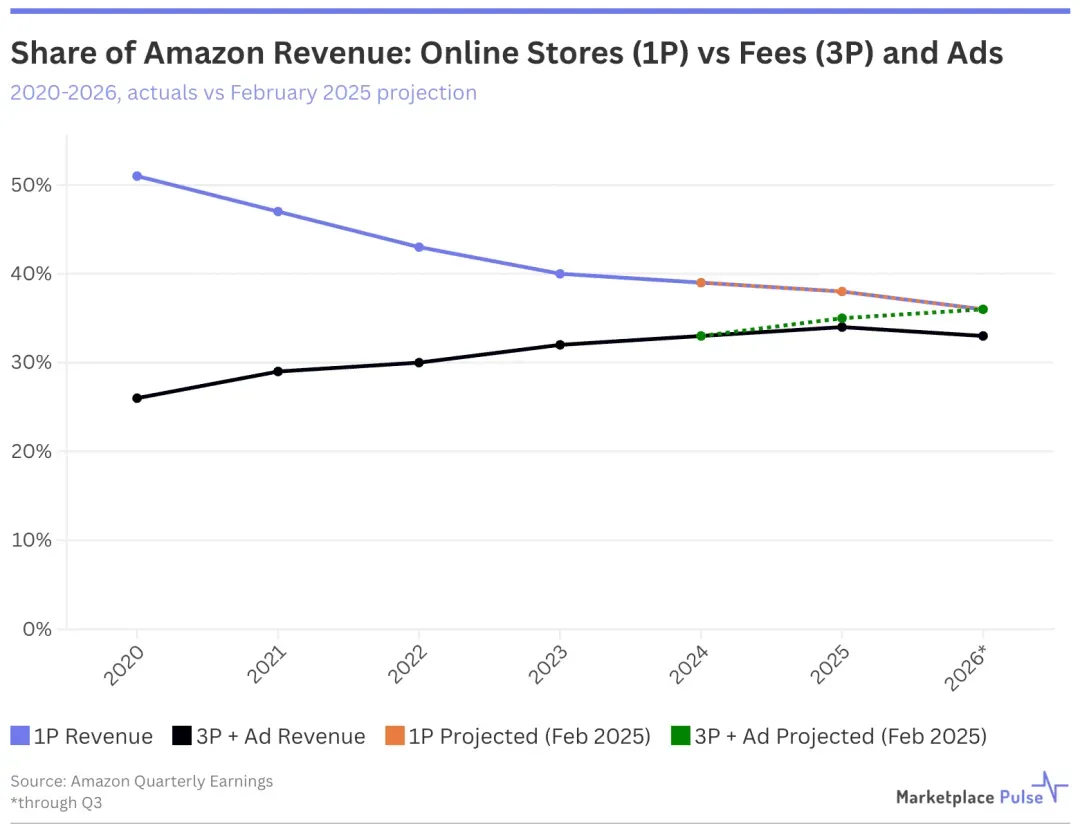
根据Marketplace Pulse的数据,2026年第三季度,亚马逊向第三方卖家收取的费用与广告收入达661亿美元,相当于其同期线上零售业务收入685亿美元的96.6%。
即,亚马逊从卖家和广告主身上获得的收入,已经几乎追上了自己卖货赚来的收入。
在三季度财报中,有两组数据直接关联卖家的经营成本。
第一组是上文中提到的广告收入增速放缓。
诸多业内人士认为,从2025年第二季度至2026年第二季度,亚马逊广告业务增速均超过20%,大多靠的是卖家不断加预算,但卖家能承受的总成本是有限的。在Prime Day挪到第二季度、海外消费趋于保守的境况下,部分卖家提前烧掉预算,在第三季度收紧了“广告投入”。
理论上来说,投广告的卖家少了,平台的广告库存供给相对充裕、竞价激烈程度应该有所下降,但从业内反馈来看,不少卖家均表示第三季度单次点击成本持续上行,转化效率却有所走低。
对此部分卖家猜测,平台有可能为了维持广告收入的增长,通过调整流量分配机制、优化竞价算法提高了流量的变现效率,简单来说就是,平台可能正在用更高的单位变现来填补预算收缩的缺口。对于仍然在场投放的卖家,这意味着,同样的一笔广告费,面临的隐性竞争可能更高。
第二组数据则是在履约端。亚马逊提到,其第三季度全球商品销量同比涨12%,运输成本则只涨11%,剔除燃油、干线通胀因素,运输成本仅增长8%,比销量增速低约400个基点。
财报指出,这主要得益于库存布局优化、缩短运输距离和包裹合并,平台物流效率有所提升,降低了履约成本。但同时有不少业内人士认为,其中也有一部分是来自卖家端的“贡献”。
仅美国站,2026年前三季度,亚马逊就调整了两次履约费用:1月15日起,FBA配送费非旺季费率上调,标准尺寸商品平均每件增加约0.08美元;4月17日加收3.5%的燃油和物流附加费。
进入第四季度的旺季周期,自10月17日起,FBA订单平均每件再增加约0.32美元的旺季履约费。而近日,亚马逊美国站再度发布公告称再度上调FBA配送费非旺季费率:2027年1月15日起,亚马逊物流每件售出商品的配送费用平均将上涨0.19美元。
由此来看,亚马逊的运输成本增速之所以低于商品销量增速,除了物流效率提升外,另一部分则是通过附加费和费率结构调整,将燃油通胀和旺季峰值压力外化给了使用FBA的卖家。即,亚马逊的单件成本在降,但卖家的单件成本在涨。
未来,亚马逊能否以巨额资金投入撬动新的增长奇迹,尚需静观其变。但毋庸置疑的是,无论是广告收入,还是履约利润率,平台的增长分母里,基本上都有卖家多付的那几美分到几十美分。
当然,向卖家收取服务费用的平台,并不只有亚马逊。公开信息显示,沃尔玛广告业务的增长速度已经超过商品销售额;TikTok Shop卖家也需要按照每笔销售向内容创作者支付佣金……
对于卖家而言,比起单纯地关注数字,当务之急是重新计算实际成本,关注的是各个渠道的贡献利润率,也就是扣除平台费用、广告投入和履约成本后还能留下多少利润,并相应地调整销售计划。
来源:AMZ123跨境电商 · 阅读原文
相关学习内容
亚马逊卖家怎么选择发货?入驻亚马逊需要多少费用
在亚马逊这个全球最大的电子商务平台上,卖家们面临着各种挑战,其中之一就是如何选择合适的发货方式。发货方式的选择直接影响到卖家的客户满意度、物流成本以及店铺的整体运营效率。亚马逊卖家究竟该如何选择发货呢…
2026年亚马逊旺季备货前必看:禁售品类、限售产品与合规产品自查清单
亚马逊旺季备货,货备得越多,越要先确认产品能不能卖。2026年平台对禁售和受限产品的管控持续收紧,违规商品可能被取消Listing、弃置库存、暂停销售权限,旺季一旦踩线,损失会被成倍放大。 所以旺季备…
亚马逊自动广告怎么设置?亚马逊和阿里巴巴的区别
随着电商行业的不断发展,亚马逊成为了全球最大的在线零售平台之一。越来越多的卖家选择在亚马逊上开设店铺,希望通过这个平台实现自己的商业梦想。在亚马逊上,广告是提高产品曝光度和销量的重要手段。今天,就让我…