 中文
亚马逊VAT报表新增波兰发票号:KSeF数据怎么核对?
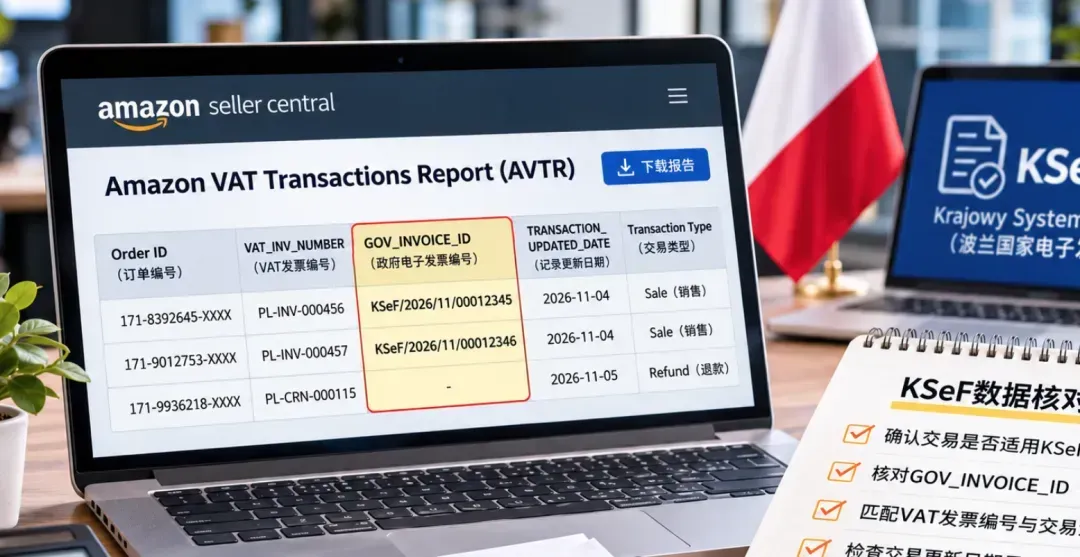
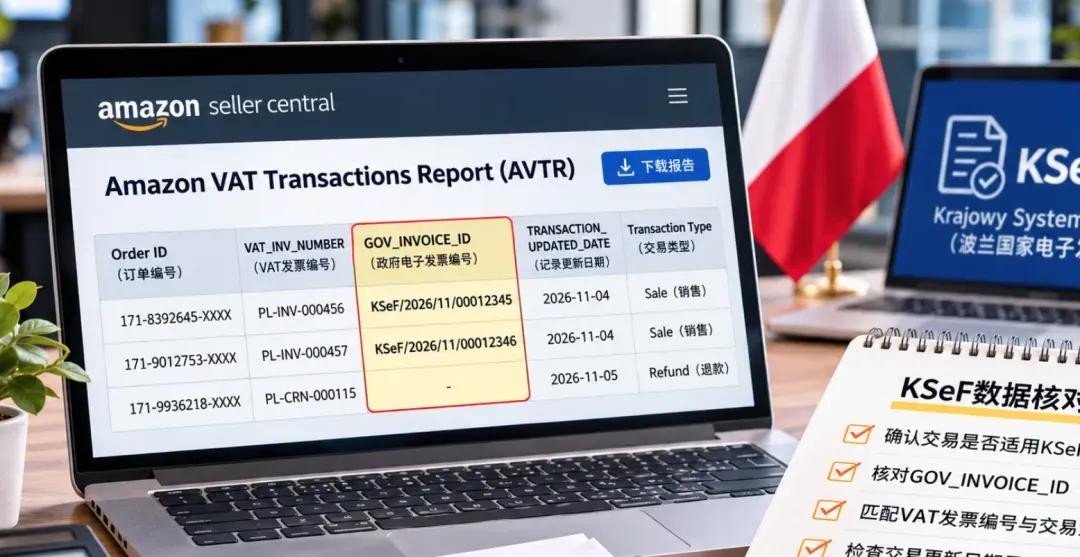
11月刚开始,亚马逊欧洲站的VAT报表迎来一项值得关注的更新。根据Amazon官方公告,从2026年11月3日起,Amazon VAT Transactions Report(AVTR,VAT交易报告)开始支持新的数据获取方式,并新增两项字段。
其中,一个字段特别值得经营波兰市场的卖家关注:GOV_INVOICE_ID——政府电子发票编号。 目前,这个字段主要用于显示波兰KSeF电子发票系统分配的编号。
对于在Amazon波兰站销售商品、使用VAT计算服务,或者需要处理波兰VAT申报的跨境卖家来说,这意味着平台交易数据与电子发票记录之间,多了一个可以核对的信息。
不过,不少卖家可能会有疑问:“报表里的GOV_INVOICE_ID和普通发票号码有什么区别?”“有波兰VAT税号,是不是每笔订单都要有KSeF编号?”“报表中这一列是空白,代表电子发票没有上传成功吗?”“为什么同一个月份,前后两次下载的VAT报表数据不一样?”
新增KSeF字段,不代表所有波兰订单都必须通过KSeF开票,也不意味着亚马逊自动完成了卖家的全部VAT申报。 这次变化真正值得关注的是,卖家如何利用新增信息,提高发票和税务数据核对的准确性。
1VAT交易报告,具体更新了什么?根据亚马逊官方公告,自2026年11月3日起,AVTR主要有三项变化。
01 VAT交易报告可以在月内申请下载
此前,卖家通常需要等到次月3日才能获取上个月的完整周期报告。新的安排下,符合条件的账户可以在当月申请报告。但当前能够申请的数据,最晚通常只能覆盖至申请日期前3天。例如11月15日申请报告,通常可以请求截至11月12日的数据,并不代表当日全部交易能实时下载。
02 新增TRANSACTION_UPDATED_DATE字段
该字段用于显示相关交易记录最后一次被更新的日期。如果某笔交易在原始报告下载后发生数据更新,可以利用这个字段识别变化。
03 新增GOV_INVOICE_ID字段
该字段用于显示政府电子发票系统分配的发票标识编号。目前亚马逊明确表示,该字段仅针对符合条件的波兰KSeF交易填充;未来计划支持其他国家,但不能认为欧洲所有站点都已适用。
另外,这项功能正在逐步开放,部分卖家账户可能尚未显示新增字段。11月3日是功能更新的开始时间,不代表所有账户当天都能立即使用完整功能。
2GOV_INVOICE_ID区别?不是。对于经营波兰市场的卖家来说,至少要区分以下三个不同的编号。
01 Amazon订单编号
这是平台识别交易订单的编号,可用于查询客户订单、商品和相关交易记录,但订单编号不等于VAT发票编号。
02 普通VAT发票编号
在亚马逊相关报表中,通常可以通过VAT_INV_NUMBER等字段找到对应税务单据编号。它可能用于识别VAT发票或贷项通知单,通常由开票主体或相关开票系统按适用规则生成。
03 KSeF政府电子发票编号
KSeF全称为Krajowy System e-Faktur,即波兰国家电子发票系统。电子发票提交到KSeF并被系统接受后,系统才会自动分配唯一的KSeF编号,可通过正式接收确认记录(UPO)核对;它与开票方自行编制的发票序号不是同一个编号。
Amazon订单号平台交易标识
普通VAT发票号开票方/系统生成
KSeF政府编号系统接受后分配
Amazon订单号 ≠ 普通VAT发票号 ≠ KSeF政府编号。 三种编号可能对应同一笔商业交易,但作用不同。新增字段的意义是让符合条件的KSeF交易,在AVTR中直接关联政府电子发票编号;但仍须核对发票金额、税率和交易信息。
3KSeF已经实施,卖家影响理解新字段之前,还需要弄清波兰KSeF本身的实施范围。根据波兰财政部公布的时间安排,强制电子发票制度分阶段实施。
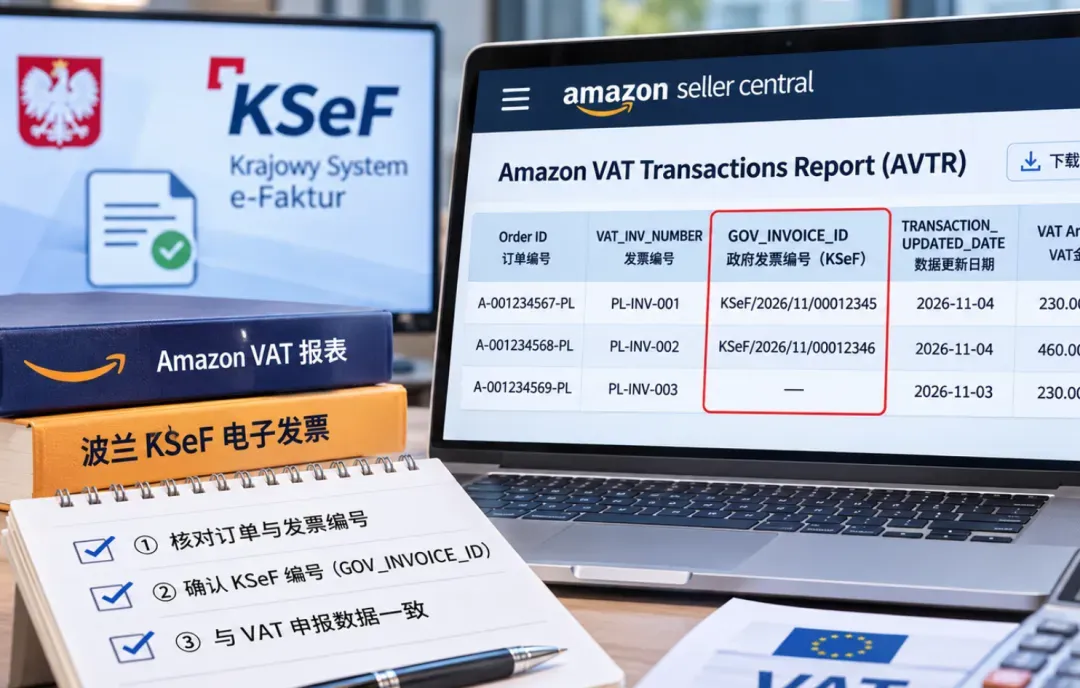
第一阶段|2026年2月1日起
主要针对2024年含VAT销售额超过2亿波兰兹罗提(PLN 200 million)的相关纳税人。
第二阶段|2026年4月1日起
扩大至其他符合规定的纳税人。对于每月以发票记录的含税销售额不超过10,000波兰兹罗提、符合过渡条件的小规模经营者,相关强制开票义务可延后至2027年1月1日。
但需要注意,KSeF的强制适用范围并不等于所有交易都必须使用该系统。
B2C消费者订单
波兰财政部明确,面向非经营性个人消费者的销售发票,原则上不属于KSeF强制开票范围,符合条件时可以自愿通过KSeF开具。不能因为消费者在Amazon波兰站下单,就认定该订单必须有KSeF编号。
B2B企业交易
符合适用条件的企业间交易,可能需要按照KSeF规定开具结构化电子发票,但仍应结合开票主体、交易性质及法定例外判断。
中国跨境卖家
中国企业注册了波兰VAT税号,并不必然意味着其所有销售都必须通过KSeF开票。对于没有波兰营业设立、也没有符合条件且参与相关交易的波兰固定营业机构的境外纳税人,存在强制开票义务的排除安排。
具体是否适用,应结合企业实际经营结构判断,不能简单用“有没有波兰VAT税号”“有没有波兰FBA库存”作为唯一标准。 不属于KSeF强制开票范围,也不等于可以忽略波兰VAT申报义务,两者属于不同税务问题。
4两份VAT报表,不要下载错亚马逊在2026年4月就针对波兰电子发票推出过相关报表字段,但那次涉及的并不是此次更新的同一份报告。
01 AVTR|Amazon VAT Transactions Report
即VAT交易报告。主要包含欧洲站点及相关履约网络中的VAT交易数据,例如销售、退款、退货、跨境库存调拨及其他适用交易类型。2026年11月3日新增的GOV_INVOICE_ID,属于AVTR报告。 此次也新增TRANSACTION_UPDATED_DATE。
02 VCR|VAT Calculation Report
即VAT计算报告。亚马逊此前宣布,自2026年4月1日起,为相关波兰交易增加KSeF Number字段,主要涉及使用Amazon VAT Calculation Service(VCS,VAT计算服务)的卖家及由相应服务生成的相关电子发票数据。
VCR中的KSeF Number与AVTR中的GOV_INVOICE_ID,虽然都可能核对波兰电子发票编号,但属于不同报表。 不建议只下载一份报告就认定信息完整;应先确认企业使用的开票服务、发票生成方式及所需交易记录。
5一份VAT交易报告,KSeF核对这里用一个假设案例说明。某中国跨境企业通过Amazon经营波兰市场,并存在一笔符合KSeF适用条件的交易。
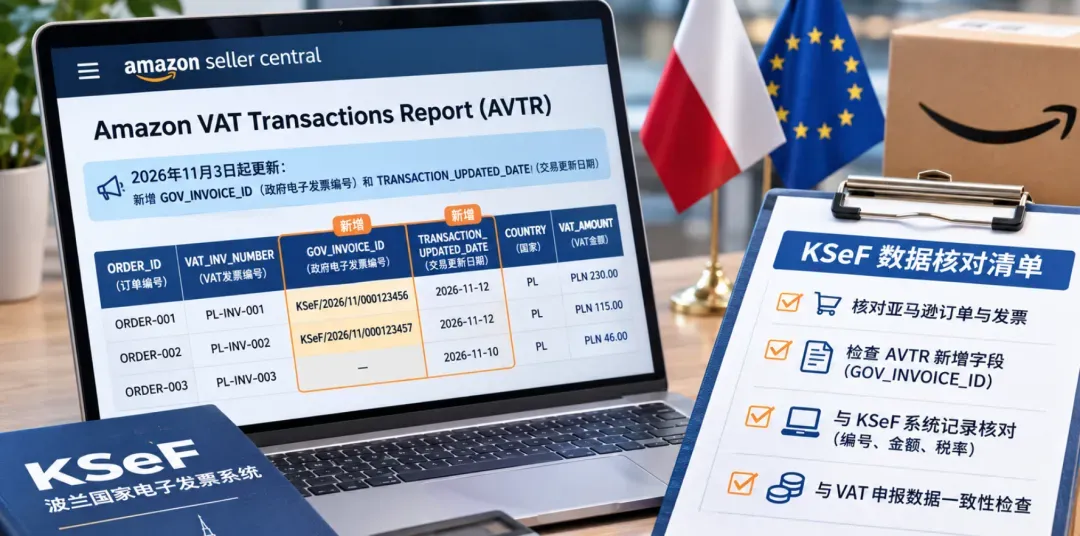
Amazon订单编号ORDER-001
普通VAT发票编号PL-INV-001
KSeF系统分配编号KSeF官方编号A
商品未税金额1,000 PLN
VAT金额230 PLN
含税金额1,230 PLN
以上金额仅假设交易适用23%标准VAT税率。卖家进行核对时,不应只确认GOV_INVOICE_ID是否有值。建议按四步检查。
第一步|核对订单和发票
在Amazon订单及发票记录中确认订单编号、开票主体、发票编号、交易日期及商品金额。订单与发票不一定永远一对一;分批发货、合并开票、退款或其他调整,可能使一笔订单涉及多份税务单据。
第二步|核对AVTR字段
下载对应期间的VAT交易报告,重点检查GOV_INVOICE_ID、VAT_INV_NUMBER、TRANSACTION_UPDATED_DATE,以及交易类型、交易日期、金额、VAT计算国家、税率与税额。不能只通过买家收货国家判断VAT计税国家,还应结合发货地、交易性质及税务字段。
第三步|与KSeF记录核对
对于依法应通过KSeF开具的电子发票,核查是否已被系统接受;通过授权开票服务商或会计事务所处理的,可以获取对应发票信息及确认记录。重点核对KSeF编号、普通发票号码、开票主体、买方资料、金额和税额。GOV_INVOICE_ID应与正式KSeF编号比较,而不是与普通发票序号强行比较。
第四步|与VAT申报账目核对
将相关交易与企业实际VAT账目、必要的调整记录及适用的波兰VAT申报数据核对。KSeF编号存在,不代表VAT税率、金额和申报期间一定正确,也不代表亚马逊已经替企业完成波兰VAT申报。
6GOV_INVOICE_ID是空白有问题吗?不能直接这样判断。 按照亚马逊字段说明,GOV_INVOICE_ID只会在适用政府电子发票系统的交易中填充,目前主要针对波兰KSeF;其他情况可能为空。
情况一|交易不属于波兰KSeF适用范围
这类交易可能没有需要填充的政府电子发票编号。
情况二|属于普通B2C销售
如果相关交易没有通过KSeF开具电子发票,字段为空不一定属于异常。
情况三|账户暂未获得新增功能
亚马逊表示字段正在逐步开放,部分账户可能尚未显示。
情况四|发票状态或平台数据尚未更新
对于应存在KSeF编号的交易,如果报表暂时没有数据,可先检查发票提交状态、数据同步及报告更新时间。不能仅凭空白字段判断发票被税局拒绝,也不能据此认定已成功提交。
建议先确认交易是否依法需要使用KSeF,再核对是否实际开具并提交了结构化电子发票。如果属于应通过KSeF开具、且已被系统接受的发票,但报告迟迟没有编号,可以检查VCR及发票系统记录,并联系亚马逊或相应开票服务商核实。
核对时的风险提醒
不要为了让报表不留空,就随意填入普通发票编号或自行编造KSeF编号。
7月下载两次VAT,为什么数据不同这次更新的另一项重要变化,是AVTR可以在同一期间重新申请最新数据。亚马逊说明,如果已下载过某个期间的报告,后续又有新数据进入,可以再次申请相同期间的报告。新增TRANSACTION_UPDATED_DATE可以帮助识别交易记录的更新情况。
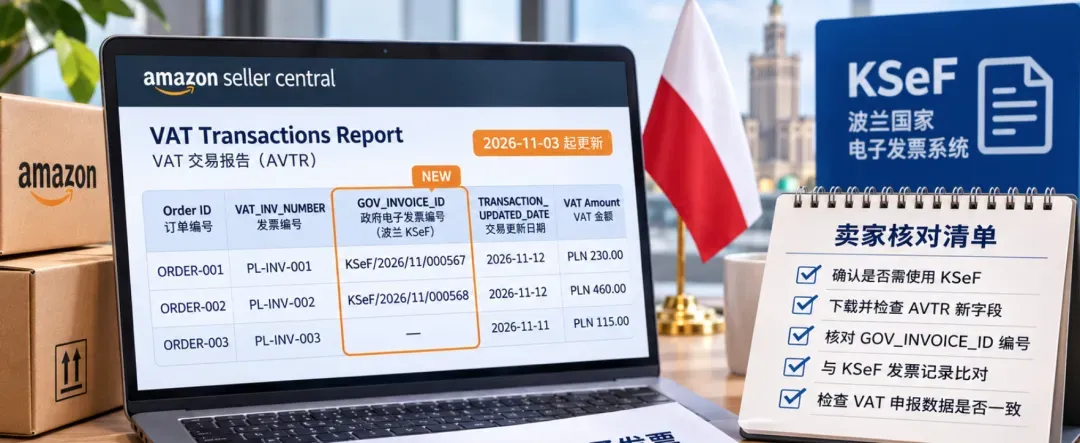
例如卖家在11月15日下载11月1日至12日的VAT交易报告。之后,某笔交易出现退款、调整,或补充更新。11月22日再次下载覆盖相同期间的报告时,内容可能与第一次不同。
这并不必然代表第一次报表错误,也不意味着卖家必须将两份报告金额相加。
第一|保存每次下载的原始报告
建议在文件名中注明报告对应期间与实际下载日期,方便留存审计轨迹。
第二|使用交易标识与相关字段对比变化
结合TRANSACTION_UPDATED_DATE、订单编号、交易类型和其他可用标识,识别新增或更新记录;不能仅凭行号匹配。
第三|单独检查退款及调整记录
区分原始销售与退款、贷项通知单等相关记录,不能只看销售金额变化就直接判断税额应增加或减少多少。
第四|重新与税务申报数据核对
申报期间尚未结束时,可在核对后使用更新数据;已提交申报的期间,应先判断差异性质,再按适用税务规则确定是否更正。
特别提醒
不要因为平台补充了数据,就在尚未核实的情况下直接重复申报或重复开票。
8波兰VAT的卖家,现在检查什么01 确认KSeF适用身份
先判断企业是否属于波兰KSeF强制开票义务主体,核对设立情况、是否存在参与交易的波兰固定营业机构及实际销售性质。不能因注册波兰VAT就默认所有交易都需要KSeF编号。
02 检查新AVTR字段
登录Seller Central,在VAT交易报告相关页面,或通过后台帮助中心搜索Amazon VAT Transactions Report。下载可用期间AVTR,查看GOV_INVOICE_ID和TRANSACTION_UPDATED_DATE。不同账户与界面版本具体入口可能不同,以当前平台显示为准。
03 核对是否使用VAT计算服务
使用Amazon VAT Calculation Service的卖家,可结合VAT Calculation Report核查此前已支持的波兰KSeF编号。通过第三方税务软件或开票服务商生成发票的,需同步核对相应系统记录。
04 建立发票编号对照记录
至少保存Amazon订单标识、普通发票编号、KSeF编号(适用时)、开票日期、金额、税率、税额及相关调整信息。使用ERP或财务软件时,检查新增字段能否正确导入,尤其是自动处理CSV或API报告的系统。
05 定期核对波兰VAT申报数据
AVTR是税务数据核对资料,不是波兰税务机关的正式申报回执。对需提交波兰VAT申报或JPK_V7相关数据的企业,应按适用规定核查发票、账务和申报资料的一致性。
有编号不等于自动合规,编号为空也不等于一定违规。关键是先确认交易性质,再核对电子发票与申报数据。
9腾邦说跨境提醒亚马逊这次更新VAT Transactions Report,看似只是新增两个字段,实际上为卖家提供了更细致的数据核对方式。其中,GOV_INVOICE_ID帮助识别符合条件的波兰KSeF电子发票记录;TRANSACTION_UPDATED_DATE帮助识别交易数据的后续更新。
再加上月内申请及重复下载报告的功能,卖家有机会更及时发现交易数据和开票记录之间的差异。但这不意味着所有波兰订单都必须通过KSeF开票,也不意味着平台报表可以直接代替正式税务申报。
平台交易记录Amazon订单与AVTR
VAT发票发票编号与金额
KSeF电子发票适用时的政府编号
税务申报数据核对税率、税额和申报期
对于经营Amazon波兰站、使用欧洲FBA或涉及波兰VAT申报的中国跨境企业,更重要的是建立完整的对账关系:平台交易记录 → VAT发票 → KSeF电子发票(适用时) → 税务申报数据。
腾邦说跨境建议,结合企业自身波兰VAT身份、实际交易模式及开票方式,及时核对平台报告与税务资料。多国经营、多仓库存及使用第三方税务软件的卖家,更应关注报告更新和系统字段兼容性。
先确认交易是否需要KSeF,再核对政府发票编号,最后检查VAT账目,比单纯寻找一个新增字段更有实际意义。
来源:腾邦说跨境 · 阅读原文
相关学习内容
TikTok如何引流亚马逊?2026年3种引流链路实测、适用场景与风险对比
很多人做TikTok引流亚马逊,就是往主页挂个链接,结果播放几十万,订单没几单。问题不在流量大小,而在链路选不对。 今天这篇文章把4种tiktok亚马逊引流模式全部拆解一遍,从内容脚本、达人合作到广告…
2026年亚马逊旺季备货前必看:禁售品类、限售产品与合规产品自查清单
亚马逊旺季备货,货备得越多,越要先确认产品能不能卖。2026年平台对禁售和受限产品的管控持续收紧,违规商品可能被取消Listing、弃置库存、暂停销售权限,旺季一旦踩线,损失会被成倍放大。 所以旺季备…
亚马逊品类费用两年涨两轮 抽成仍占售价四成左右
出海网消息,第三方工具商Seller Assistant的季度报告显示,亚马逊在2026年四个月内两次上调履约费用之后,平台抽走的金额占商品售价的比例基本没动,中位数维持在四成左右,20个被统计的品类…