 中文
壹鑫财税|9810海外仓货物还没卖出去,也能先申请退税?“离境即退税”到底怎么操作?
做亚马逊、Temu等跨境电商的老板,应该都遇到过这样的情况:货物已经从国内发出,完成出口报关,运到美国、欧洲等海外仓,但平台上的订单还没起来,仓库里的货物也没有真正卖出去......
 (注:图片来源于网络)
问题来了:货物还在海外仓,没有销售收入,企业能不能先申请出口退税?
不少老板的第一反应是:货都没卖出去,退税是不是还得等?如果库存一直积压,资金就一直压在货物和物流上,退税迟迟不能申报,对企业现金流也是一笔不小的压力。
实际上,对于符合条件的9810跨境电商出口企业,可以关注一种出口退税方式——“离境即退税、销售再核算”。
它解决的正是货物先出口、后销售之间的时间差问题。但要注意,离境即退税不等于货物一出境就能无条件拿到退税,更不意味着海外仓里的库存可以随意申报。企业真正需要弄清楚的,是申报条件、操作流程,以及后续销售核算怎么衔接。
货物没卖出去,为什么也能申请退税?关键在于“预退税”
过去,很多采用9810模式的企业,对出口退税有一个理解:货物出口后,还要等海外仓销售完成,才能申请退税。
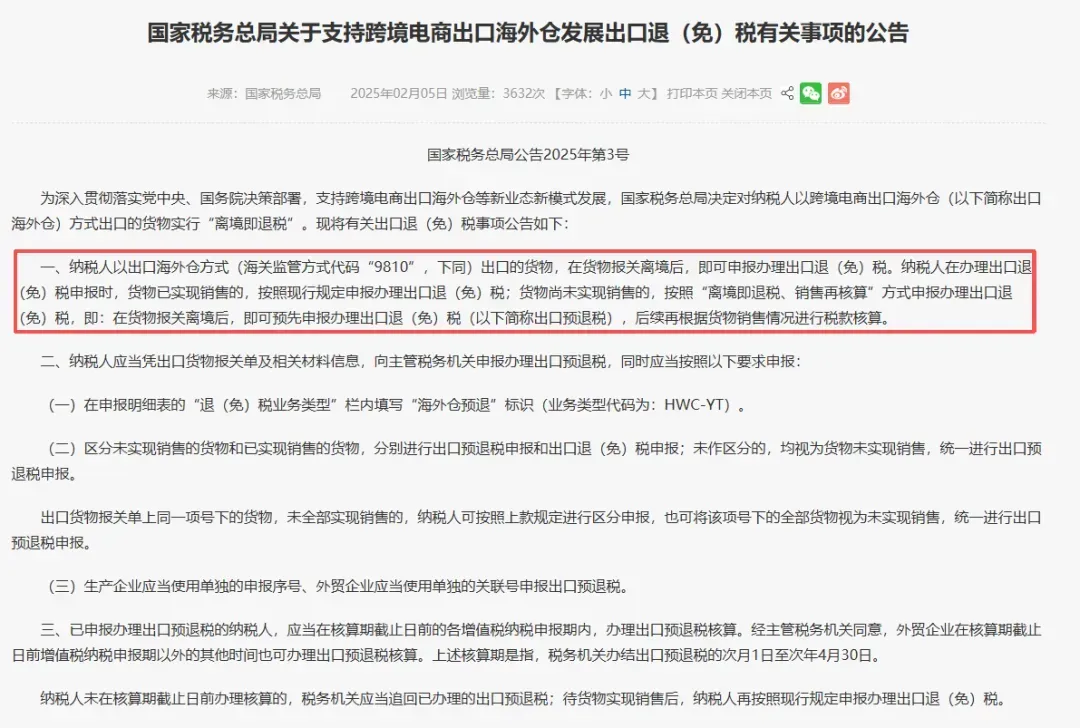
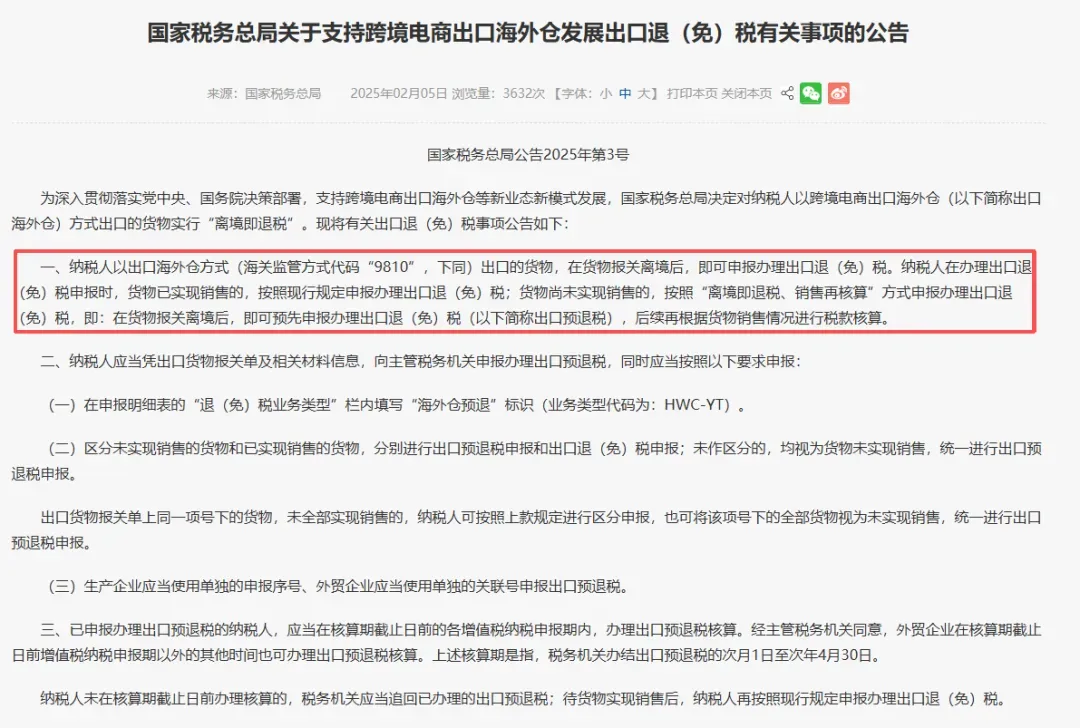
但2025年1月,国家税务总局发布了《国家税务总局关于支持跨境电商出口海外仓发展出口退(免)税有关事项的公告》(国家税务总局公告2025年第3号),明确对9810出口海外仓货物实行“离境即退税”。
简单来说,就是把原本需要等待海外销售后才能办理的退税,提前到了货物报关离境之后。
这里要区分两种情况:
货物已经销售:按照现行规定正常申报出口退(免)税。
货物尚未销售:可以先申报出口预退税,等货物后续实现销售后,再根据实际销售情况进行核算。
这意味着,企业不必等到海外仓所有货物全部卖完,才考虑退税问题。
例如,一家深圳跨境电商企业,通过9810模式向美国海外仓出口了1000件商品。货物完成报关离境后,只有200件产生了实际销售,剩余800件仍然在海外仓库存中。
按照新政策,企业可以将已销售和未销售的货物区分开来:200件按正常出口退税方式申报,800件按出口预退税方式申报。
如果同一报关单同一项号下的货物没有区分,也可以全部按照未实现销售的货物统一申报预退税。
需要注意的是,预退税不是最终退税结果,而是提前办理退税,后续仍然需要根据真实销售情况完成核算。
9810离境即退税到底怎么操作?
对企业来说,真正重要的不是知道有这项政策,而是知道具体怎么申报、需要准备什么资料,以及后续如何处理。
第一步:确认出口业务符合9810模式:
企业首先要确认,货物确实是通过海关监管方式代码9810报关出口,且实际业务属于出口海外仓模式。
不能只是货物发到了境外,就直接认定符合离境即退税条件。企业需要核对出口主体、报关信息、货物实际流向以及海外仓使用情况,确保业务真实。
第二步:准备出口预退税申报资料:
企业需要凭9810出口货物报关单及相关材料信息,向主管税务机关申报出口预退税。
申报时有一个细节特别容易忽略:在出口退(免)税申报明细表的“退(免)税业务类型”栏中,需要填写“海外仓预退”标识,对应业务类型代码为 HWC-YT。
同时,企业要区分已销售和未销售货物,分别申报。生产企业应使用单独的申报序号,外贸企业应使用单独的关联号办理出口预退税。
第三步:等待审核,办理出口预退税:
例如,平台显示买家已经退款,但企业没有保存对应的退货记录;海外仓有退货入库记录,却无法对应原来的出口报关单;退运商品数量与原出口数量不一致,也没有合理解释。
申报提交后,由税务机关按照现行规定进行审核。审核通过后,企业办理相应的出口预退税。
这里要提醒老板:申报不代表一定能够立即到账。如果业务资料存在疑点,税务机关仍可能要求企业补充资料或开展核查。
第四步:货物销售后,及时完成核算:
这是整个流程中最容易被忽视的环节。
企业办理出口预退税后,并不是就可以不管这批货物了。后续必须根据实际销售情况,对预退税金额进行核算。
按照规定,核算期为税务机关办结出口预退税的次月1日至次年4月30日。企业应当在核算期截止日前的各增值税纳税申报期内办理核算。
如果已经销售,需要核对实际应退税额与之前预退税额是否一致;如果仍未销售,则需要按规定全额缴回预退税款,待后续实现销售后再按现行规定重新申报。
也就是说,企业拿到预退税款之后,仍然有后续管理责任,不能只关注前面的申报。
提前拿到退税,不代表没有风险!
离境即退税确实能够缓解企业的资金压力,但如果企业只关注提前拿到退税,而忽略后续核算和资料管理,反而可能给自己留下风险。
1:货物出口了,但海外仓资料不完整:
有些企业采用第三方海外仓,货物发出去之后,只保留了报关单和物流信息,海外仓订仓单、租赁协议等资料却没有整理。
如果企业无法取得出口合同,可以按照规定使用海外仓订仓单、自营海外仓所有权文件、海外仓租赁协议,或者其他能够证明海外仓使用情况的资料进行单证备案。
所以,不能等到税务核查时,才临时找海外仓服务商补资料。
2:货物已经销售,却没有及时留存销售凭证:
9810模式下,货物从国内出口到海外仓,并不代表已经完成最终销售。
真正销售之后,企业还需要能够证明销售事实。例如平台订单、销售明细、销售记账凭证等。
特别是亚马逊卖家,平台订单、结算数据、退款记录、海外仓库存数据可能分散在不同系统。如果财务只拿到平台回款数据,却没有建立订单和库存之间的对应关系,后续核算就容易出现差异。
按照政策要求,企业申报出口预退税的,应当在货物实现销售后15日内,完成销售佐证资料的留存工作,以备税务机关核查。
3:只申报预退税,不关注核算截止时间:
有些老板认为,货物还在海外仓,暂时没卖出去,就可以一直放着不处理。
实际上并不是这样。如果到了核算期截止日,货物仍然没有实现销售,企业需要按照规定全额缴回此前的出口预退税款。未在规定期限内办理核算的,税务机关也会追回已经办理的预退税款。
因此,企业必须建立海外仓库存跟踪机制,定期核对已销售、未销售、退货和损失等情况,不能把预退税当成一笔已经彻底完成的退税收入。
举个实际业务例子:1000件货物出口,只有300件卖出去,退税怎么处理?
假设一家深圳跨境电商企业,采用9810模式向美国海外仓出口1000件商品,符合出口退(免)税申报条件。
货物报关离境后,企业按照规定办理了出口预退税,预退税金额为5万元。
到了后续核算时,企业发现:
300件商品已经通过亚马逊平台销售;
500件商品仍然存放在美国海外仓;
200件商品因市场原因暂时没有销售。
这时,企业不能简单地认为1000件货物已经全部出口,之前拿到的5万元退税就不用再管了。
正确的处理方式是:
对已经销售的300件商品,根据实际销售情况重新核算应退税额。
对仍未销售的700件商品,按照规定全额缴回对应的预退税款。
等剩余700件商品后续真正实现销售,再按照现行规定重新申报出口退(免)税。
这里还有一个细节:如果实际核算的退税金额与原来的预退税金额存在差异,还需要先按照规定冲减原预退税申报数据,再根据实际销售情况重新申报。
所以,企业不能只盯着最初拿到了多少退税,更要关注货物后续卖了多少、实际应退多少,以及差额如何处理。
这个案例也说明:离境即退税真正考验的不是企业会不会申报,而是有没有能力持续管理海外仓库存和销售数据。
如果企业准备使用离境即退税政策,建议先从以下几个方面检查:
自查环节 | 重点检查内容 |
出口业务 | 是否真实采用9810模式,报关信息是否准确 |
出口主体 | 报关主体、退税申报主体是否符合业务实际 |
采购资料 | 采购合同、发票、付款凭证是否完整 |
海外仓资料 | 是否有订仓单、仓储协议或其他使用证明 |
物流资料 | 国内运输、国际物流、出口离境记录是否完整 |
销售数据 | 平台订单、销售明细、结算记录是否能够对应 |
库存管理 | 已销售、未销售、退货库存是否能够区分 |
后续核算 | 是否建立预退税台账,是否关注核算期限 |
尤其是已经有多批次货物发往海外仓的企业,建议按照报关单、商品项号和批次建立台账,记录每批货物的出口时间、预退税金额、销售数量、剩余库存和核算状态。
这样做的好处是,当企业需要办理后续核算,或者遇到税务机关要求核查时,能够快速找到对应资料,而不是临时从平台、物流商和海外仓服务商那里拼凑数据。
但老板一定要记住:提前申请退税,不等于提前结束退税管理。
从国内采购、报关出口,到海外仓入库、平台销售,再到后续退税核算,每个环节都需要有真实、完整、能够相互印证的资料。
退税可以提前申请,但资料和后续核算一定要提前准备。这才是企业真正用好9810离境即退税政策的关键。
壹鑫财税在跨境电商出口退税及企业财税合规服务中,也会关注企业从出口申报到海外销售的完整业务链条。对于准备采用9810模式,或者已经有货物发往海外仓、但不清楚能否办理预退税的企业,建议先梳理现有报关资料、海外仓证明和销售数据,再结合企业实际情况判断申报方式。壹鑫财税致力于为您提供一站式、能落地的闭环解决方案。
END
来源:壹鑫国际财税专栏 · 阅读原文
相关学习内容
跨境电商网站有哪些?B2C、B2B、独立站、社交电商分类详解 | 数跨境
跨境电商网站有哪些这个问题,十个人能给出十个答案,因为“跨境电商”四个字下面,藏着完全不同的几种生意。有人做零售,有人做批发,有人开独立站,有人搞直播,混在一起聊只会越聊越乱。所以在往下看之前,我先给…
2026年跨境BI实测榜:5款工具6大维度横评,跨境电商卖家选型一文讲透 | 数跨境
一、先说结论:本次横评的总体判断 先说答案:本次横评从跨境场景适配度、数据处理性能、上手门槛、权限管控、AI能力、模板生态6个维度,对市面上5款可服务跨境电商卖家的BI工具进行了实测评估。总体判断是—…
跨境电商运营公司怎么选?2026 最新避坑指南 | 数跨境
摘要:跨境电商运营公司怎么选才不踩坑?2026 年看一家运营公司靠不靠谱,不能只听承诺,要盯着资质、案例、数据能力和收费透明这四个硬指标去核对。 来咨询的人里,十个有八个都栽在 “不会选” 上。有的是…