 中文
壹鑫财税|跨境电商出口后遇到退货怎么办?
做亚马逊、Temu、TikTok Shop等跨境电商平台的卖家,基本都遇到过商品已经发到海外仓,甚至已经完成出口报关、申报退税,结果因为产品质量、买家拒收、商品滞销或者订单取消,货物又要从海外运回国内......
 (注:图片来源于网络)
这时候老板最关心的往往是三个问题:货物退回来,需要重新缴税吗?之前已经申请的出口退税怎么办?2026年出口退运还有没有税收优惠?
尤其是已经办理出口退税的企业,如果退运处理不当,不仅可能涉及已退税款的返还,还可能产生进口环节税费、报关及账务处理问题。
实际上,出口退运并不意味着一定要重新缴一遍税。符合规定条件的企业,可以关注出口退运相关税收优惠政策。但需要注意,享受优惠有明确的适用范围、时间要求和资料条件,并不是只要货物从国外运回来就可以免税。
2026年出口退运政策有什么变化?
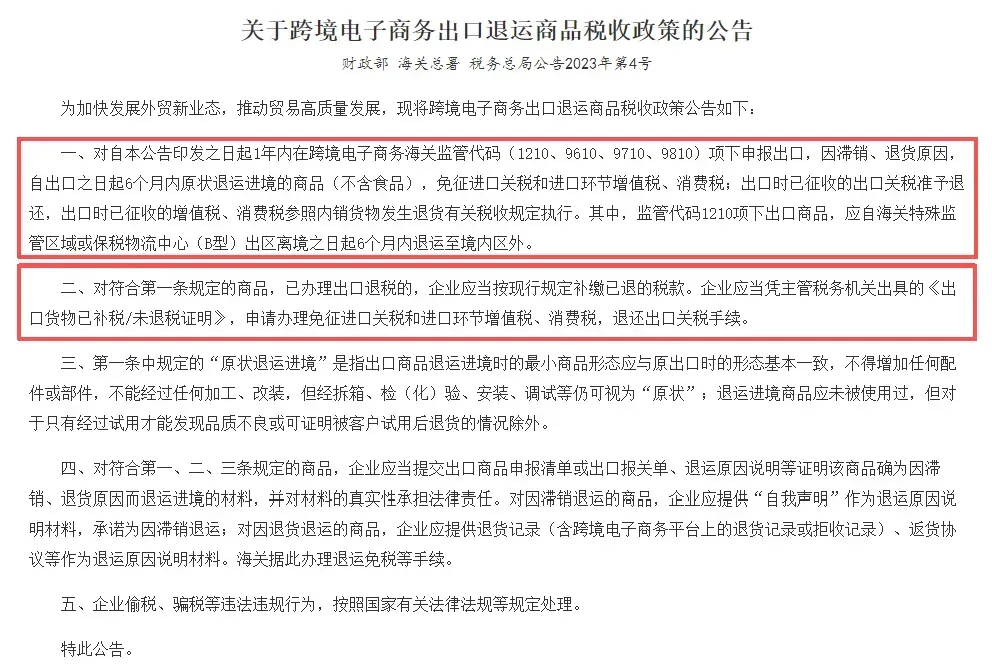
2026年,跨境电商企业需要重点关注的是财政部、海关总署、税务总局联合发布的《关于跨境电子商务出口退运商品税收优惠政策的公告》(财政部、海关总署、税务总局公告2026年第16号)。
这项政策明确:2026年1月1日至2027年12月31日期间,符合条件的跨境电商出口商品,因滞销、退货原因在规定期限内原状退运进境,可以享受相应税收优惠。
具体来说,企业需要重点看四个条件:
第一,出口监管方式要符合要求:
供应商是出口退税风险排查中非常重要的一环。企业采购商品时,往往更关注价格、交期和发票,却容易忽略供应商是否具备真实供货能力,以及交易资料是否完整。
商品需要通过以下四种海关监管代码申报出口:
1210:保税跨境贸易电子商务;
9610:跨境贸易电子商务;
9710:跨境电子商务企业对企业直接出口;
9810:跨境电子商务出口海外仓。
如果企业实际采用的是其他出口监管方式,就不能直接套用这项跨境电商退运优惠政策。
第二,退运原因必须符合规定:
政策明确支持因商品滞销、买家退货等原因产生的退运。比如海外仓库存积压、平台订单取消、买家拒收、商品退货等,都需要结合实际情况留存证明材料。
第三,必须在6个月内完成原状退运:
这里的6个月,是从商品出口之日起计算。对于1210监管代码项下的商品,则从海关特殊监管区域或保税物流中心(B型)出区离境之日起计算。
第四,退运商品必须符合原状要求:
什么叫原状?简单来说,就是商品退回国内时,最小商品形态应与原出口时基本一致,不能增加配件、部件,也不能经过加工、改装。
不过,拆箱、检验、化验、安装、调试等情形,仍可能被认定为原状退运。商品原则上不能被使用过,但因质量问题必须经过试用才能发现,或者能够证明客户试用后退货的,也有相应例外。
符合以上条件的商品(不含食品),可以免征进口关税和进口环节增值税、消费税;出口时已经缴纳的出口关税可以申请退还。
这里还要提醒老板一个细节:免征进口环节税,不代表之前办理的出口退税不用处理。
货退回来了,税务处理不能断!
很多企业认为,退运只是把海外商品重新运回国内,货物回来就算处理完成了。但实际上,出口退运涉及海关、税务和企业账务三个环节,如果处理不一致,很容易留下问题。
1. 已经办理出口退税,退运时还要处理已退税款:
如果企业此前已经办理出口退税,符合2026年第16号公告条件的商品退运时,仍然需要按照现行规定补缴已经退还的税款。
企业需要先向主管税务机关办理相关手续,取得《出口货物已补税/未退税证明》,再凭证明向海关申请办理进口环节免税等手续。
因此,不能理解为商品退回来就能直接免税,更不能认为已经拿到的出口退税可以继续保留。
2. 退运超过6个月,可能无法适用这项优惠:
跨境电商出口退运政策对时间有明确要求。部分企业海外仓库存积压半年以上,等到决定退回国内时,可能已经超过政策规定的6个月期限。
尤其是海外仓模式,货物从国内出口到海外仓后,企业还需要经历平台下架、库存清点、退货申请、海外仓打包和国际运输等流程。如果等到确认退运时才开始准备资料,很容易错过时间窗口。
3. 退运资料不完整,可能影响优惠办理:
例如,平台显示买家已经退款,但企业没有保存对应的退货记录;海外仓有退货入库记录,却无法对应原来的出口报关单;退运商品数量与原出口数量不一致,也没有合理解释。
这些问题都会增加海关审核和后续税务核查的难度。
特别是企业同时经营多个平台、多个店铺,甚至由不同主体负责出口、收款和记账时,更要注意退运商品与原出口业务之间的对应关系。
对于跨境电商企业来说,退运不是等货物到了国内再处理,而是从决定退运开始,就应该同步做好海关和税务资料准备。
建议企业重点检查以下内容:
| 自查项目 | 重点核对内容 |
| 出口方式 | 是否属于1210、9610、9710、9810 |
| 出口时间 | 是否在规定的6个月期限内 |
| 退运原因 | 是否属于滞销、退货 |
| 商品状态 | 是否符合原状退运要求 |
| 出口资料 | 原报关单、申报清单是否完整 |
| 退货证据 | 平台退货、拒收记录是否留存 |
| 海外仓资料 | 入库、库存、退运记录是否齐全 |
| 出口退税 | 是否已经办理退税,是否需要补缴 |
| 国内入境 | 是否取得《出口货物已补税/未退税证明》并按规定办理手续 |
另外,还有一个问题值得企业特别关注:如果不是通过上述四种跨境电商监管代码出口,是否就不能享受任何退运免税政策?
也不是。根据《中华人民共和国海关进出口货物征税管理办法》第四十九条,因品质、规格原因或者不可抗力,出口货物自出口放行之日起一年内原状复运进境,经海关确认后,也有相应的进口关税和进口环节海关代征税免征规定。
但这与2026年第16号公告的适用条件不同,不能将两套政策混为一谈。企业需要根据实际出口方式、退运原因和商品情况判断适用依据。
对于跨境电商企业来说,商品出口后发生退货、滞销并不罕见。真正容易出问题的,是货物已经退回来了,但原出口资料、退税记录和退运证明没有衔接好。
尤其是采用9810海外仓模式、同时经营多个平台的企业,建议提前建立出口与退运台账,做好每批商品的出口、销售、退货、库存和退运记录。
如果企业近期有海外仓滞销、平台退货或批量退运计划,建议在安排货物回国前,先把出口方式、退运条件和税务资料核对清楚,避免货物已经回来,才发现优惠条件或证明材料存在问题。
壹鑫财税长期关注跨境电商企业出口退税、境内外资金流和跨境财税合规问题。在实际业务中,企业遇到的往往不只是退运本身,还涉及出口退税处理、单证匹配、报关数据核对以及后续账务调整。壹鑫财税致力于为您提供一站式、能落地的闭环解决方案。
END
来源:壹鑫国际财税专栏 · 阅读原文
相关学习内容
旺季流量还在涨,出海卖家最该投什么?三种判断说透增长取舍
第一次下单靠什么?种草后的用户流失在哪里?资源有限时,增长预算应该投向哪一步?这场圆桌给出了一套检查出海增长的方法。全球电商仍在扩容。联合国贸易和发展会议(UNCTAD)于2026年10月更新的数据显…
在独立站充值怎么退款?苹果充值退款申请教程
在当今电商时代,独立站已经成为商家们拓展业务的重要渠道。在使用独立站充值过程中,有时候会遇到退款的问题。别担心,今天我就来给大家详细讲解一下在独立站充值怎么退款,让你轻松解决充值烦恼。 一、了解退款政…
适用于小型企业的库存管理:行之有效的方法
目录 何时需要为小型企业进行库存管理 小型企业应跟踪和控制哪些库存信息?小型企业应采用哪些库存管理方法?……